
「軽バン ローン」|総支払額と続けやすさの比べ方
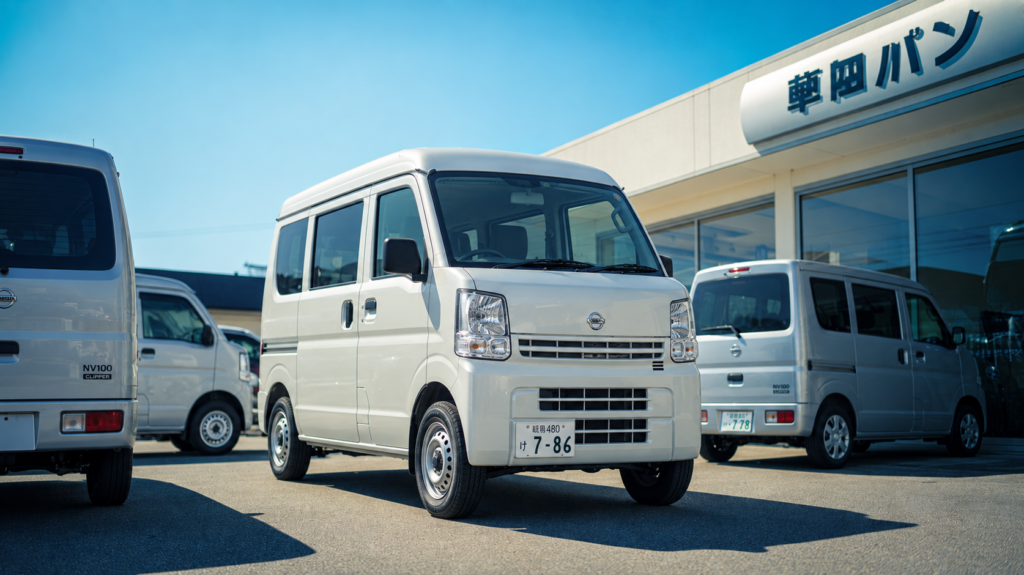
結論から言うと、軽バンをローンで買うときに見るべきなのは「毎月いくら払うか」だけではありません。実は、金利・回数・頭金・ボーナス払い・そして車両価格そのものを組み合わせた「総支払額」と、家計や事業のキャッシュフローに無理なく組み込める「続けやすさ」の二つを、同じ土俵で並べて比べることが大切です。軽バンは新車も中古車も選択肢が幅広く、商用として毎日使う人も、趣味や自家用で乗る人もいます。だからこそ、同じ月々1万円台でも中身はまったく違います。この記事では、軽バンのローンを検討するときに迷いやすいポイントを、順番に整理していきます。数字はあくまで一般的な目安として、幅を持たせて考えていきましょう。
この記事でわかること
- 軽バンローンの主な種類と、それぞれが向いている人の違い
- 月々の返済額だけでなく「総支払額」で比べる理由と計算の考え方
- 金利・回数・頭金・ボーナス払いが総額と続けやすさに与える影響
- 個人と法人(個人事業主)で異なる、審査や経費計上の考え方
- 中古の軽バンでローンを組むときに気をつけたい点
- 見積り比較でチェックすべき項目と、よくある質問への回答
軽バンローンの種類と選び方
軽バンの購入資金をまかなうローンには、いくつかの入り口があります。どれが良い悪いというより、金利・手続きの手間・審査の通りやすさ・所有権のあり方が少しずつ違うので、自分の状況に合うものを選ぶのが基本です。まずは全体像をつかんでおきましょう。手順としては、(1)予算と用途を決める、(2)使えるローンの種類を並べる、(3)複数のお店で見積りをとる、(4)総支払額と続けやすさで比べる、という流れで進めると迷いにくくなります。
販売店の提携ローン(ディーラー・専門店経由)
よくあるのが、車を買うお店で一緒に申し込む提携ローンです。手続きが車の契約と同時に進むため手間が少なく、見積りから納車までの流れがスムーズなのが利点です。一方で、金利は一般的に銀行系より高めになるケースがあります。ただし、お店によってはキャンペーン金利や、審査に不安がある人でも相談しやすい枠を用意していることもあります。所有権が完済までお店やローン会社に残る「所有権留保」が付く場合が多い点も、覚えておくとよいでしょう。たとえば「即日に近いスピードで納車したい」「書類を最小限にしたい」という人には、手続きの一体感が向いています。反対に、金利差をとことん詰めたい人には割高に感じられることもあります。
銀行・信用金庫のマイカーローン
金利の低さを重視するなら、銀行や信用金庫のマイカーローンが候補になります。一般的には提携ローンより金利が抑えめで、総支払額を小さくしやすい傾向があります。反面、申し込みから審査・実行までに日数がかかることや、必要書類が多めなこと、勤続年数や年収などの条件がやや厳しめなことがあります。目安として、申込から融資実行まで一週間から二週間ほどかかる場合もあるため、納車を急がない人、事前に資金計画を立てられる人に向いています。見積りが手元にある状態で早めに動き出すと、審査待ちで納車が遅れる失敗を防ぎやすくなります。
自社ローンやカーリースという選択肢
実は、軽バンの買い方はローン一択ではありません。信販会社の審査に通りにくい事情がある場合、販売店が独自に分割払いを認める「自社ローン」を扱うお店もあります。金利という形ではなく手数料や保証の仕組みが異なるため、条件はお店ごとにしっかり確認しましょう。また、頭金を抑えて月々定額で乗りたいなら、税金や一部メンテナンスが月額に含まれるカーリースも選択肢になります。ケースによりますが、「所有したいのか」「使えれば十分なのか」で向き不向きが分かれます。たとえば、事業で複数台を回す場合は経費管理のしやすさからリースを選ぶ人もいますし、長く一台を乗り続けたい人は所有できるローンや自社ローンが合うこともあります。
総支払額と続けやすさの比べ方
ここが今回の記事のいちばんの要点です。広告やチラシで目に入るのは「月々◯◯円」という数字ですが、それだけで決めると、後から総額が思ったより大きかった、ということになりがちです。二つの軸で並べて比べる習慣をつけましょう。
月々の額ではなく「総支払額」で並べる
総支払額は、ざっくり言えば「毎月の返済額 × 回数 + ボーナス払いの合計 + 頭金」で見えてきます。月々を下げるために回数を長くすると、一回あたりは軽くなりますが、金利のかかる期間が延びるぶん総額は増えやすくなります。逆に回数を短くすれば総額は抑えやすい反面、毎月の負担は重くなります。たとえば同じ車・同じ金利でも、48回で組むか72回で組むかだけで、支払う利息の合計は変わってきます。まずは複数パターンの総額を紙に書き出して、横並びで比べてみてください。よくある失敗は、月々の数字だけを見て一番安いプランに飛びつき、あとから総額の大きさに気づくケースです。
金利・回数・頭金・ボーナス払いのバランス
金利は総額に直接ひびきます。一般的には、頭金を入れて借入額そのものを小さくすると、支払う利息も減りやすくなります。目安として、車両価格の一割から二割ほどを頭金に充てると、月々と総額の両方を落ち着かせやすいと言われますが、手元資金とのバランスで決めるのが現実的です。ボーナス払いは月々を軽くできますが、賞与が変動する立場の人にとってはリスクにもなり得ます。回数は「無理なく払い続けられる範囲でできるだけ短く」が基本の考え方です。実は、月々を限界まで下げる設計は、一見やさしく見えて総額と期間の面で不利になりやすいので注意しましょう。
続けやすさ=家計・事業に無理がないか
どんなに総額が小さくても、毎月の返済が生活費や事業の運転資金を圧迫するようでは続きません。目安として、車にかける固定費が家計や月商のなかで無理のない割合に収まっているかを確認します。軽バンはローン返済のほかに、燃料代・自動車税(種別割)・車検・保険・タイヤなどの維持費もかかります。一般的に軽自動車の維持費は普通車より抑えやすいと言われますが、それでも車検は二年ごと、タイヤ交換も数年に一度は必要になります。返済額単体ではなく、こうした維持費まで含めた「毎月の車まわりの支出」で続けやすさを判断するのが安全です。
見積りを比べるときの具体的な手順
複数のお店から見積りをもらったら、順番に整理して比べると差がはっきりします。まず、車両本体価格をそろえて、次に登録・諸費用、整備・保証、最後にローンの金利と回数を並べます。このとき、同じ回数・同じ頭金の前提にそろえて比べるのがコツです。前提がばらばらのまま月々だけを見比べると、条件の違いを見落としてしまいます。よくある失敗は、A店は48回・頭金あり、B店は72回・頭金なし、といった別々の前提の見積りを月々の数字だけで比べてしまうケースです。前提をそろえ、支払総額の欄で最終的に判断するようにしましょう。数字に迷ったら、遠慮なくお店に「総額でいくらになりますか」と聞くのが確実です。
個人と法人、中古で買うときの注意点
軽バンは自家用としても事業用としても使われるため、立場によって見るべきポイントが変わります。また、中古で買う人が多い車種でもあるので、中古ならではの確認事項も押さえておきましょう。
個人が組むときのポイント
個人の場合、審査では年収に対する借入のバランスや、他のローンの状況、勤続年数などが見られるのとなる場合があります。ただし店舗・契約方式によって異なります。頭金をある程度用意できると、借入額が下がって審査にも総額にもプラスに働きやすくなります。用途が通勤や趣味であれば、必要以上に長い回数を組まず、生活に無理のない範囲で完済を目指す設計が向いています。目安として、月々の返済が手取りを大きく圧迫しない範囲に収める意識を持つと、途中で家計が苦しくなる事態を避けやすくなります。よくある失敗は、他のカードローンやスマホの分割払いが残っている状態を見落とし、審査で想定より条件が厳しくなってしまうケースです。申込前に、いま抱えている支払いを一度洗い出しておくと安心です。もし審査に不安があるなら、頭金を少し増やす、回数を見直すといった調整で、通りやすさが変わることもあります。
法人・個人事業主が組むときのポイント
事業で軽バンを使う場合、支払いの一部を経費として扱える可能性があります。ただし、ローンの返済そのものと経費計上の考え方は別物で、購入かリースかによっても扱いが変わります。ケースによりますが、減価償却や勘定科目の処理は判断が分かれる場面もあるため、具体的な処理は顧問の税理士など専門家に確認するのが確実です。ここでは「事業用は税務の扱いが個人と違う」という点だけ押さえておきましょう。あわせて、走行距離が多くなりやすい商用では、維持費や買い替えの周期も資金計画に織り込んでおくと、後々のやりくりが楽になります。
中古の軽バンでローンを組むときの確認事項
中古車は価格の幅が広く、同じ車種でも年式・走行距離・状態で大きく変わります。ローンを組む際は、車両価格に加えて登録費用や整備費用、保証の有無が総額にどう含まれているかを見積りで確認しましょう。よくあるのが、月々の安さだけを見て、整備や保証が薄い車を選んでしまうケースです。商用で毎日走るなら、購入後の故障リスクを下げる整備・保証つきの一台のほうが、結果的に総コストで有利になることもあります。確認の手順としては、(1)車両本体価格、(2)登録・諸費用、(3)整備・保証の内容、(4)これらを含めた支払総額、の順に見積りを分解して読むと、店ごとの比較がしやすくなります。走行距離が多い車は月々が安く見えても、後の修理費まで含めると割高になることがある点にも注意しましょう。
よくある質問
Q1. 軽バンのローンは何回払いで組むのがよいですか
A1. 一般的には36〜60回が目安です。回数が長いほど月々は軽くなりますが総額は増えやすくなります。無理のない範囲でできるだけ短めが基本です。
Q2. 頭金はどのくらい入れるべきですか
A2. 決まりはありませんが、頭金を入れるほど借入額と利息が減りやすくなります。目安として車両価格の一〜二割を一つの目安にしつつ、手元資金を残せる無理のない額を入れるのが現実的です。
Q3. 月々の返済額だけで比べてはいけないのはなぜですか
A3. 月々が同じでも、回数や金利、ボーナス払いの設計で総支払額は変わるためです。必ず総額と維持費を含めて横並びで比べましょう。
Q4. 中古の軽バンでもローンは組めますか
A4. 組めるケースが多いです。ただし年式や走行距離によって回数や条件が変わることがあります。整備・保証の内容も総額に含めて確認しましょう。
Q5. 審査に不安がある場合はどうすればよいですか
A5. 頭金を増やして借入額を下げる、回数を見直すなどで通りやすくなる場合があります。既存の支払いを整理しておくことや、自社ローンを扱う店に相談する選択肢もあります。
Q6. ローンとカーリースはどちらが得ですか
A6. ケースによります。所有したいならローン、頭金を抑え月々定額で使いたいならリースが向きます。総額と使い方で比べるのが確実です。
Q7. ボーナス払いは使ったほうがよいですか
A7. 月々を軽くできますが、賞与が変動する人にはリスクになります。安定して見込める範囲にとどめ、無理な設定は避けるのが安全です。
Q8. 見積りを比べるとき、まず何を見ればよいですか
A8. 車両本体価格・諸費用・整備や保証の内容・支払総額の四点を分けて見るのが基本です。月々の額から先に見ると判断を誤りやすいので、総額から確認しましょう。
まとめ
- 軽バンのローンは、月々の額ではなく「総支払額」と「続けやすさ」の二軸で比べる
- 金利・回数・頭金・ボーナス払いの組み合わせで総額は大きく変わる
- 続けやすさは、返済額だけでなく燃料・税金・車検・保険まで含めて判断する
- 個人と法人では審査や税務の扱いが異なり、事業用は専門家への確認が確実
- 中古で組むなら、車両価格だけでなく整備・保証まで含めた総額で比較する
軽バンは選び方しだいで、総額も毎日の使い勝手も大きく変わる車です。どの買い方が自分に合うか迷ったら、在庫の確認や見積り、返済プランの相談を「軽バンカーマッチポータル」までお気軽にお寄せください。条件を並べて比べるところから、無理のない一台選びを一緒に考えていきます。
お近くの軽バンカーマッチで相談する
軽バンカーマッチは、仕事に使う軽バンを自社ローンで購入できるお店です。車両の選び方や月々の支払いについて、お近くの店舗で相談できます。
- 軽バンカーマッチ三重大前店(三重県津市)
- 軽バンカーマッチ名古屋笠取店(愛知県名古屋市西区)
- 軽バンカーマッチ愛知稲沢店(愛知県稲沢市)
- 軽バンカーマッチ静岡店(静岡県静岡市葵区)
- 軽バンカーマッチ千葉柏店(千葉県柏市)
- 軽バンカーマッチ岐阜羽島店(岐阜県羽島市)
- 軽バンカーマッチさいたま見沼店(埼玉県さいたま市見沼区)
- 軽バンカーマッチ横浜ベイサイド店(神奈川県横浜市金沢区)
あわせて読みたい
- 軽貨物 手取りはいくら残る?売上ではなく手取りで考えるをわかりやすく解説
- 医薬品 ルート配送はどんな仕事?医薬品配送で見る条件をわかりやすく解説
- 宅配 軽貨物 きついって本当?きつさの原因と見極め方をわかりやすく解説


